Laba BRI Tumbuh 17,5 Persen Jadi Rp 31,2 Triliun, Fundamental Makin Sehat
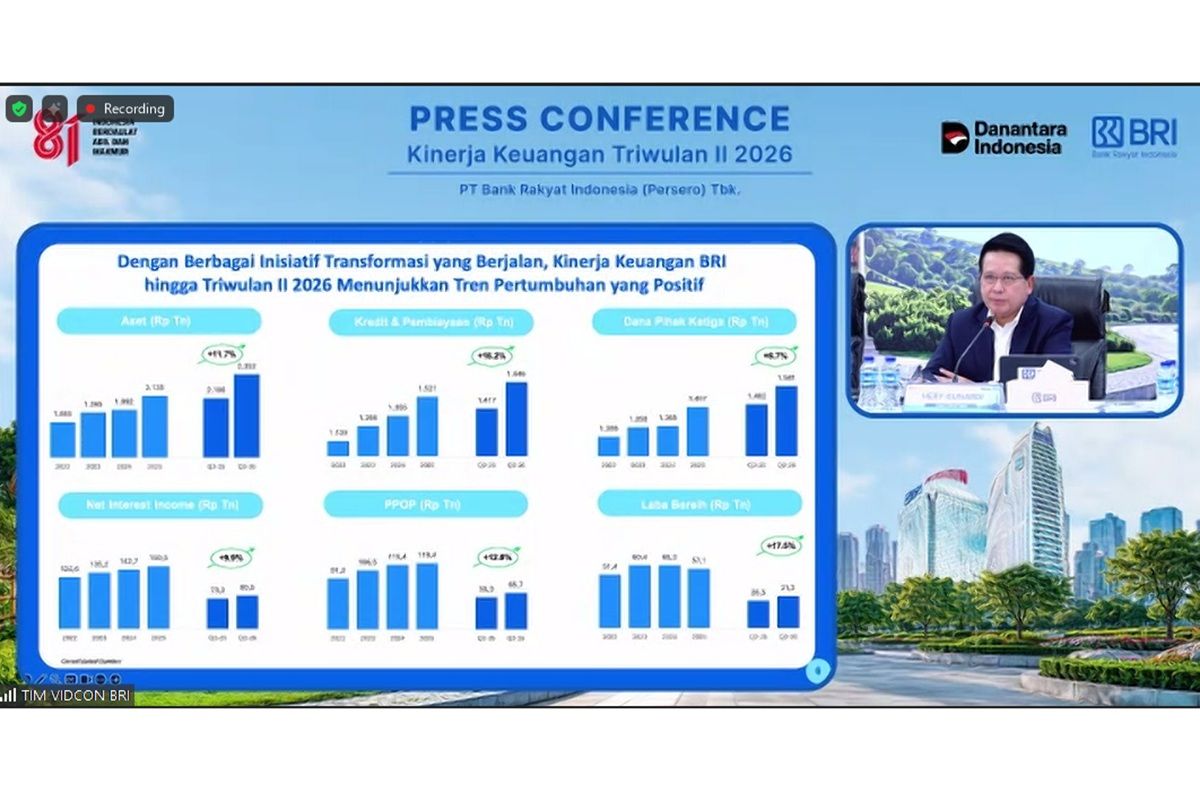
JAKARTA, KOMPAS.com – PT Bank Rakyat Indonesia (Persero) Tbk atau BRI membukukan laba bersih Rp 31,2 triliun hingga akhir Triwulan II 2026. Angka ini tumbuh 17,5 persen secara tahunan atau year-on-year (yoy),
Pertumbuhan itu terjadi seiring dengan ekspansi bisnis yang juga dibarengi penguatan fundamental, efisiensi, dan perbaikan kualitas aset.
Pertumbuhan laba tersebut terutama ditopang oleh ekspansi kredit dan pembiayaan yang mencapai Rp 1.646 triliun tumbuh 16,2 persen yoy.
Pada saat yang sama, Net Interest Income (NII) meningkat 9,9 persen dari Rp 73,3 triliun menjadi Rp 80,5 triliun, sedangkan Pre-Provision Operating Profit (PPOP) tumbuh 12,8 persen menjadi Rp 65,7 triliun.
Direktur Utama BRI Hery Gunardi mengatakan, capaian tersebut menunjukkan bahwa transformasi yang dijalankan perseroan mulai memberikan dampak terhadap kinerja.
“Growth is back, strong. (Hal ini) bisa dilihat pertumbuhan profit kami cukup bagus. Sementara, kualitas pertumbuhan, dari sisi disiplin pertumbuhan tetap kita jaga. Dan, kami yakin, kami optimistis ke depan. Namun demikian, prudential banking dan prinsip kehati-hatian tetap kami jaga,” ujar Hery dalam konferensi pers Pemaparan Kinerja BRI Triwulan II Tahun 2026 di Kantor Pusat BRI Jakarta, Senin (31/8/2026).
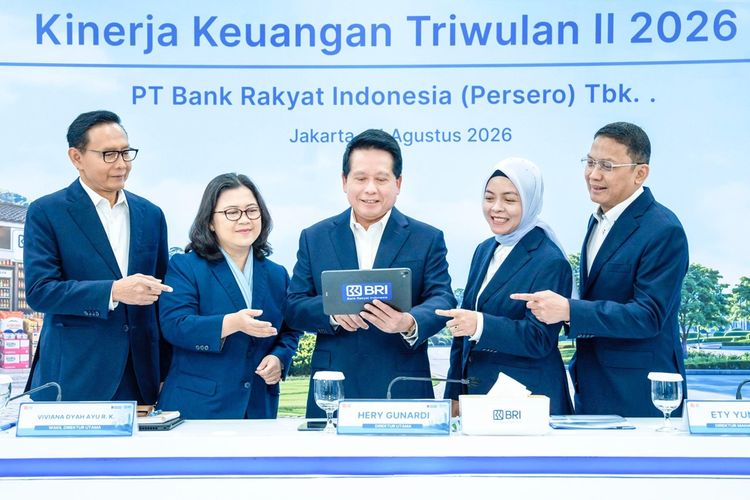
Pada kesempatan itu, Hery didampingi Wakil Direktur Utama BRI Viviana Dyah Ayu RK, Direktur Network and Retail Funding BRI Aquarius Rudianto, Direktur Finance and Strategy BRI Achmad Royadi dan Direktur Manajemen Risiko BRI Ety Yuniarti.
Ekspansi bisnis berjalan bersama fundamental
Hingga akhir Juni 2026, total aset BRI secara konsolidasian mencapai Rp 2.352 triliun atau tumbuh 11,7 persen yoy. Pertumbuhan tersebut terutama ditopang oleh kredit dan pembiayaan yang meningkat 16,2 persen yoy menjadi Rp 1.646 triliun.
Ekspansi kredit tersebut didukung oleh dana pihak ketiga (DPK) yang mencapai Rp 1.581 triliun atau tumbuh 6,7 persen yoy.
Meski pertumbuhan DPK lebih rendah ketimbang kredit, BRI tidak hanya mengejar peningkatan volume pendanaan. Perseroan juga memperkuat kualitas funding melalui peningkatan porsi dana murah atau current account and savings account (CASA).
Hingga Triwulan II 2026, rasio CASA BRI mencapai 67,6 persen atau meningkat jika dibandingkan 65,5 persen pada periode yang sama tahun sebelumnya.
Peningkatan porsi dana murah tersebut turut menekan biaya dana atau cost of fund (CoF). Secara bank only, CoF turun dari 3,0 persen pada Triwulan II 2025 menjadi 2,4 persen pada Triwulan II 2026.
Perbaikan juga terlihat dari sisi efisiensi operasional. Cost to income ratio (CIR) BRI membaik dari 41,9 persen menjadi 39,2 persen.
Dari sisi kualitas aset, rasio non-performing loan (NPL) turun dari 3,0 persen menjadi 2,9 persen. Sementara itu, cost of credit (CoC) membaik dari 3,4 persen menjadi 3,1 persen atau turun sekitar 30 basis poin.
Kombinasi pendanaan yang semakin efisien, margin yang tetap kuat, dan kualitas aset yang membaik turut memperkuat kemampuan BRI menghasilkan imbal hasil. Return on asset (ROA) tetap berada di kisaran 2,7 persen, sedangkan return on equity (ROE) meningkat dari 16,6 persen menjadi 18,8 persen.
“Berbagai indikator tersebut menunjukkan bahwa pertumbuhan yang kami capai semakin berkualitas. Funding semakin efisien, efisiensi operasional membaik, kualitas aset semakin sehat, dan kemampuan BRI dalam menghasilkan return juga semakin kuat,” jelas Hery.
Kredit tumbuh, UMKM tetap jadi fondasi
Di tengah ekspansi bisnis yang semakin terdiversifikasi, BRI tetap mempertahankan segmen usaha mikro kecil dan menengah (UMKM) sebagai core business.
Hingga akhir Triwulan II 2026, kredit kepada segmen UMKM mencapai Rp 1.235,4 triliun atau tumbuh 8,6 persen yoy. Jumlah tersebut setara dengan sekitar 75,1 persen dari keseluruhan portofolio kredit dan pembiayaan BRI Group.
Di sisi lain, BRI juga memperkuat segmen consumer, small-medium-commercial, dan corporate, serta mengembangkan new core untuk menciptakan struktur bisnis yang semakin terdiversifikasi.
Besarnya porsi UMKM tersebut menunjukkan bahwa diversifikasi sumber pertumbuhan BRI tidak mengubah karakter utama perseroan sebagai bank yang tumbuh bersama ekonomi kerakyatan.
Hery menuturkan, kondisi tersebut memberikan optimisme bagi BRI karena UMKM merupakan core business sekaligus bagian penting dari fundamental perekonomian nasional.
Untuk itu, ekspansi bisnis yang dilakukan perseroan akan tetap berpijak pada upaya memperluas akses pembiayaan dan memperkuat kapasitas UMKM Indonesia.
“Kami percaya, pertumbuhan BRI harus berjalan beriringan dengan pertumbuhan pelaku usaha dan aktivitas ekonomi masyarakat,” tegas Hery.
Komitmen tersebut juga tecermin melalui penyaluran Kredit Usaha Rakyat (KUR). Sepanjang Januari hingga Juni 2026, BRI telah menyalurkan KUR sebesar Rp 103,8 triliun kepada lebih dari 2 juta debitur.
Secara kumulatif, sejak 2015 hingga Juni 2026, penyaluran KUR BRI telah mencapai Rp 1.539 triliun kepada 48,4 juta nasabah.
Bagi BRI, pembiayaan dan pemberdayaan merupakan satu kesatuan. Perseroan ingin menciptakan siklus pertumbuhan yang berkelanjutan. Artinya, UMKM memperoleh akses keuangan, mendapatkan pemberdayaan dan pendampingan, meningkatkan kapasitas usahanya, kemudian naik kelas dan semakin terintegrasi dalam ekosistem ekonomi yang lebih besar.
(Dari kiri ke kanan) Direktur Network and Retail Funding BRI Aquarius Rudianto, Wakil Direktur Utama BRI Viviana Dyah Ayu RK, Direktur Utama BRI Hery Gunardi, Direktur Manajemen Risiko BRI Ety Yuniarti, serta Direktur Finance and Strategy BRI Achmad Royadi seusai Pemaparan Kinerja BRI Triwulan II Tahun 2026 di Kantor Pusat BRI Jakarta, Senin (31/8/2026).
Capaian lain juga terlihat dari program Desa BRILiaN yang telah menjangkau lebih dari 5.700 desa binaan. Sementara itu, program Klasterku Hidupku telah menjangkau lebih dari 44.000 klaster usaha.
Pemberdayaan juga dilakukan melalui platform digital LinkUMKM yang telah menjangkau sekitar 17,3 juta pelaku UMKM.
Adapun pendampingan melalui Rumah BUMN telah melibatkan sekitar 596.000 pelaku UMKM hingga Juni 2026.
Transformasi mulai berbuah pada kinerja
Hery mengatakan bahwa penguatan fundamental dan diversifikasi sumber pertumbuhan BRI merupakan bagian dari transformasi BRIvolution Reignite yang dijalankan perseroan.
Transformasi tersebut diarahkan pada dua agenda besar. Pertama, memperkuat funding franchise. Kedua, melakukan revamp terhadap bisnis inti yang sudah ada sekaligus membangun new core sebagai sumber pertumbuhan baru.
Untuk memperkuat funding franchise, BRI memperbesar basis dana murah melalui pendekatan berbasis ekosistem. Strategi tersebut didukung pemanfaatan kanal digital, mulai dari akuisisi merchant, penguatan transaksi BRImo, QRIS, hingga BRILink Agen.
Perseroan juga memperkuat dominasi pada klaster bisnis, mengintegrasikan value chain, serta memperluas penerapan One BRI Solution.
Di sisi bisnis inti, BRI secara konsisten memperkuat bisnis mikro melalui penyempurnaan proses bisnis, penguatan kapabilitas tenaga pemasar atau mantri, serta penerapan manajemen risiko yang semakin granular.
Langkah tersebut diarahkan agar pertumbuhan bisnis mikro berjalan beriringan dengan perbaikan kualitas aset.
Sementara itu, sumber pertumbuhan baru dikembangkan melalui akuisisi value chain dan ekosistem, penyempurnaan product value proposition dan targeting untuk memperoleh nasabah berkualitas, serta perluasan layanan bullion bank.
“Transformasi yang kami jalankan bukan semata untuk mengejar pertumbuhan yang tinggi. Fokus kami adalah memastikan BRI memiliki mesin pertumbuhan yang semakin terdiversifikasi, sehat, berkualitas, dan berkelanjutan,” kata Hery.
Berbagai agenda tersebut, lanjutnya, telah dieksekusi dan mulai memberikan dampak positif terhadap fundamental ataupun kinerja keuangan BRI.
Menjaga pertumbuhan di tengah ekonomi yang resilien
Kinerja BRI hingga Triwulan II 2026 berlangsung di tengah kondisi perekonomian Indonesia yang tetap resilien. Pertumbuhan ekonomi Indonesia pada Triwulan II 2026 berada di kisaran 5,3 persen, sementara inflasi tercatat 3,34 persen.
Aktivitas bisnis UMKM juga menunjukkan penguatan. Hal itu tecermin dari Indeks Bisnis UMKM yang meningkat dari 102,5 pada akhir 2025 menjadi 104,7 pada Triwulan I 2026.
Posisi indeks di atas 100 menunjukkan bahwa pelaku UMKM secara umum masih berada dalam fase ekspansi dan optimistis terhadap aktivitas usahanya.
Dari sisi industri, perbankan nasional juga mempertahankan fundamental yang solid. Kredit industri perbankan hingga Triwulan II 2026 tumbuh 12,7 persen yoy, sedangkan Dana Pihak Ketiga tumbuh 10,2 persen yoy.
Dana murah atau CASA industri meningkat 11,0 persen yoy. Kualitas aset juga membaik, dengan Loan at Risk (LaR) industri turun menjadi 8,5 persen. Sementara itu, Loan to Deposit Ratio (LDR) berada pada level 88,3 persen dan Return on Asset (ROA) industri terjaga pada level 2,5 persen.
Dalam konteks tersebut, BRI menilai, masih terdapat ruang untuk melanjutkan pertumbuhan, khususnya pada pembiayaan sektor produktif dan ekonomi kerakyatan.
Hery mengatakan, optimisme tersebut tetap dibarengi prinsip kehati-hatian, manajemen risiko, serta tata kelola perusahaan yang baik.
Setiap pembiayaan BRI pun tetap melalui proses dan asesmen sesuai ketentuan serta prinsip perbankan yang prudent, termasuk dalam mendukung program pemerintah.
“Kami tetap optimistis melihat peluang pertumbuhan, khususnya dalam memperkuat pembiayaan sektor produktif dan ekonomi kerakyatan,” ujar Hery.
Ia menegaskan, dukungan terhadap program pemerintah dan upaya menjaga kualitas aset bukanlah dua hal yang bertentangan. Keduanya perlu berjalan bersama agar pertumbuhan bisnis dapat berkelanjutan dalam jangka panjang.
Menurut Hery, capaian tersebut merupakan hasil dari transformasi yang dilakukan secara konsisten, mulai dari penguatan bisnis, budaya, efisiensi, digitalisasi, hingga pengelolaan manajemen risiko.
“Transformasi itu membuat BRI semakin agile, produktif, dan mampu menjaga pertumbuhan secara sehat. Namun, transformasi bukan tujuan akhir. Transformasi harus tecermin dalam kinerja, kualitas pertumbuhan, dan kemampuan BRI menciptakan nilai yang berkelanjutan,” imbuh dia.