Pinjaman Sehat, Jalan Para Ibu Bangkit dari Kesulitan Ekonomi
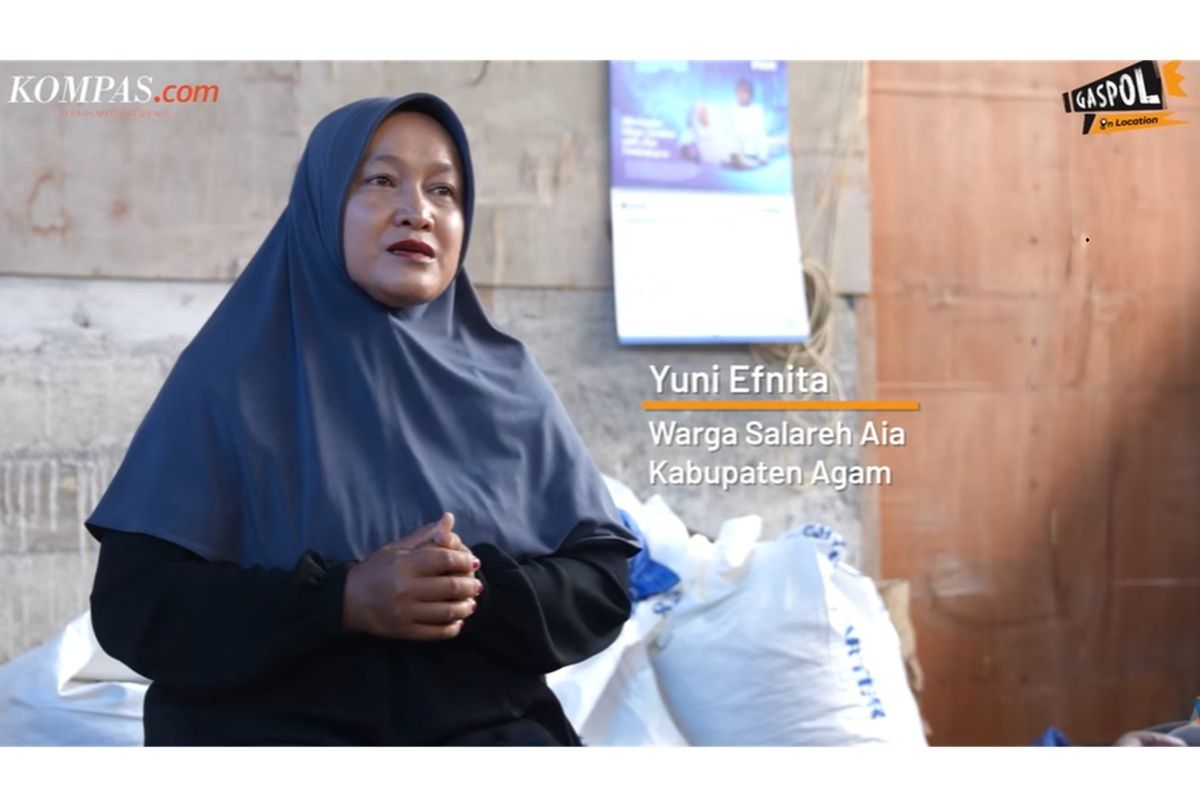
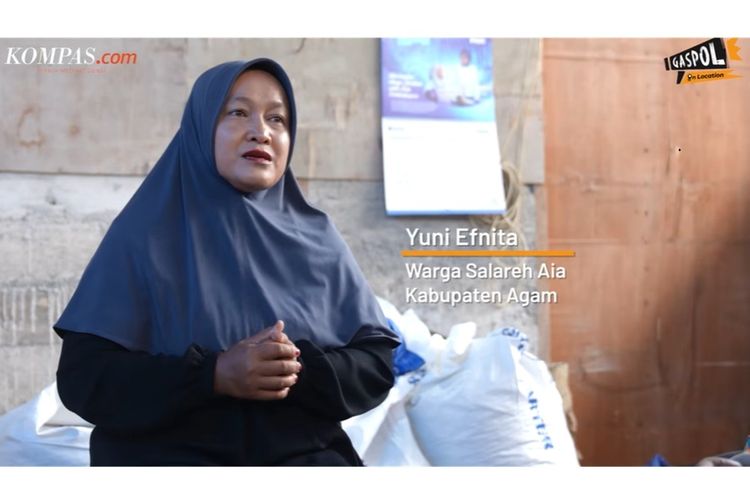
KOMPAS.com – Bagi Yuni Efnita, membangun usaha bukan perkara baru. Sebelum banjir bandang menerjang wilayah tempat tinggalnya di Kabupaten Agam, Sumatera Barat, ia telah mengembangkan bisnis buah pinang kering yang mempekerjakan tidak kurang dari 50 orang. Dua ruko pun berhasil ia dirikan dari usaha tersebut.
Namun, bencana mengubah semuanya dalam sekejap. Peralatan usaha, pakaian, dan perlengkapan rumah tangga hanyut atau rusak. Usaha yang selama ini menjadi tumpuan ekonomi keluarga dan puluhan pekerjanya pun harus dibangun kembali dari awal.
Di tengah kehilangan itu, Yuni sempat kebingungan memikirkan langkah selanjutnya. Modal usaha telah habis. Sementara itu, kebutuhan keluarga tetap harus dipenuhi. Trauma akibat bencana juga membuatnya kesulitan untuk segera bangkit.
“Pokoknya kacau saja,” kenang Yuni saat menceritakan masa-masa awal setelah bencana.
Di tengah situasi tersebut, pendamping dari PT Permodalan Nasional Madani (PNM) menghampirinya di hunian sementara. Mereka tidak hanya menanyakan kondisi Yuni, tetapi juga memberikan pendampingan psikologis atau trauma healing untuk membantu memulihkan semangatnya.
Perlahan, Yuni mulai kembali memikirkan masa depan usahanya. Ia menyadari bahwa untuk kembali berdiri, dirinya membutuhkan dukungan, termasuk akses permodalan, seperti yang dihadirkan melalui layanan PNM Mekaar.
“Kalau sama PNM ini, dia (PNM) kayak membina kami, bukan sekadar memberikan pinjaman,” ujarnya.
Bagi Yuni, dukungan tersebut memberinya kesempatan untuk kembali berusaha setelah kehilangan hampir seluruh sumber penghidupannya. Ia pun memilih menjalani proses pemulihan secara bertahap, alih-alih mengambil pinjaman tanpa mempertimbangkan kemampuan untuk membayarnya.
“PNM hadir kayak orang ngasih air (kepada) kami di padang pasir,” cerita Yuni.
Hal serupa dirasakan Meinani, nasabah PNM yang tinggal di Tanjung Batung, Kabupaten Agam. Sejak menjadi nasabah pada 2017, ia memanfaatkan pembiayaan untuk mendukung usaha dagang yang dijalankan dari rumah.
Penghasilannya tidak besar. Dari hasil berjualan, Meinani biasanya memperoleh sekitar Rp 150.000–Rp 200.000. Meski demikian, keuntungan usaha tersebut membantu memenuhi kebutuhan keluarga, termasuk memberikan bekal kuliah bagi anak-anaknya.
Bagi Meinani, hasil usaha bukan hanya soal uang yang bisa dibawa pulang setiap hari. Ada kebutuhan pendidikan yang juga harus dipenuhi.
Meinani mengaku bersyukur bisa memperoleh modal melalui PNM. Baginya, mengandalkan keluarga bukan pilihan mudah karena kerabatnya juga menghadapi keterbatasan ekonomi.
“Senang dapat (akses pembiayaan dari) PNM. Bisa untuk modal usaha,” tuturnya.
Ia juga mengaku tidak berani menggunakan pinjaman daring. Keputusan tersebut didasari keyakinannya terhadap jalur pembiayaan yang selama ini digunakan.
Dua pengalaman tersebut menunjukkan bahwa akses modal dapat memiliki arti berbeda bagi setiap keluarga. Bagi Yuni, dukungan pembiayaan menjadi bagian dari upaya membangun kembali usaha setelah bencana. Sementara bagi Meinani, modal usaha membantu menjaga roda perdagangan tetap berjalan dan menopang kebutuhan pendidikan anak.
Namun, memperoleh pinjaman saja tidak serta-merta menyelesaikan persoalan ekonomi. Penggunaan dana, kemampuan membayar angsuran, serta keberlanjutan usaha tetap menjadi bagian penting yang perlu diperhitungkan.
Pilih pinjaman sesuai kebutuhan dan kemampuan
Besarnya kebutuhan masyarakat terhadap pembiayaan terlihat dari data Otoritas Jasa Keuangan (OJK).
Pada Juli 2026, outstanding pembiayaan industri pinjaman daring atau pindar mencapai Rp 105,63 triliun atau tumbuh 24,76 persen secara tahunan. Pada periode yang sama, tingkat wanprestasi di atas 90 hari atau TWP90 tercatat sebesar 4,32 persen.
Data tersebut menggambarkan besarnya aktivitas pembiayaan melalui layanan digital. Namun, masyarakat tetap perlu memahami biaya, kewajiban pembayaran, dan risiko sebelum memutuskan untuk meminjam.
Peneliti Institute for Development of Economics and Finance (INDEF) Ridzki Wibowo menilai, kemudahan akses menjadi salah satu faktor yang membuat pinjaman daring menarik bagi masyarakat.
Dengan ponsel dan persyaratan yang relatif praktis, pengajuan pinjaman dapat dilakukan tanpa harus mendatangi kantor layanan keuangan.
Menurut Ridzki, kemudahan itu dapat memicu keputusan impulsif apabila tidak disertai pertimbangan yang matang. Risiko semakin besar ketika seseorang terus menggunakan fasilitas pinjaman dan memperoleh kenaikan limit, tetapi tidak menyadari bahwa kewajibannya sudah melampaui kemampuan pendapatan.
Oleh karena itu, ia menilai, penting bagi masyarakat untuk membedakan pembiayaan yang digunakan untuk memenuhi kebutuhan konsumtif dan pembiayaan yang diarahkan untuk menghasilkan pendapatan, seperti yang dihadirkan PNM Mekaar.
“PNM Mekar ini kan model pembiayaannya unik jika dibandingkan dengan pinjol,” ujar Ridzki.
Ia menjelaskan, pembiayaan PNM Mekaar ditujukan bagi perempuan prasejahtera yang menjalankan atau ingin mengembangkan usaha. Selain modal, nasabah juga memperoleh pembinaan yang dapat membantu mereka memahami pengelolaan usaha, pemasaran, dan pengembangan akses pasar.
Menurut Ridzki, dukungan tersebut relevan karena persoalan pelaku usaha mikro tidak hanya berkaitan dengan keterbatasan modal. Kemampuan memasarkan produk, menjangkau pelanggan, dan membangun usaha secara berkelanjutan juga menjadi tantangan.
Pandangan senada disampaikan pakar ekonomi President University, Farida Komalasari. Ia menggunakan konsep womanomics multiplier untuk menjelaskan bagaimana dukungan ekonomi kepada perempuan dapat memberikan dampak berantai bagi keluarga dan masyarakat.
Farida menceritakan pengalamannya bertemu dengan seorang nasabah PNM Mekaar bernama Tuti di Bogor, Jawa Barat. Perempuan itu memulai usaha bakso dengan modal pinjaman Rp 2 juta yang digunakan untuk membeli panci besar, penggorengan, dan bahan baku.
Awalnya, Tuti menjalankan usaha seorang diri untuk membantu memenuhi kebutuhan keluarga karena penghasilan suaminya sebagai petugas keamanan tidak mencukupi.
Seiring perkembangan usaha, jumlah pembiayaan yang dapat diaksesnya meningkat hingga Rp 10 juta. Usahanya pun berkembang dan mampu mempekerjakan lima orang.
Bagi Farida, kisah tersebut menunjukkan bahwa nilai pembiayaan tidak semata-mata ditentukan oleh besar kecilnya nominal, tetapi juga oleh bagaimana modal digunakan dan usaha dikembangkan.
“Ini menyadarkan saya bahwa saya tidak boleh meremehkan Rp 2 juta bisa (digunakan untuk) apa,” ujarnya.
Farida menambahkan, pendampingan dan akses pasar dapat membantu usaha perempuan berkembang melampaui skala rumah tangga. Dampaknya tidak hanya dirasakan oleh pemilik usaha, tetapi juga keluarga yang terbantu memenuhi kebutuhan sehari-hari serta pekerja yang memperoleh penghasilan.
Meski begitu, pembiayaan produktif tetap perlu disertai perencanaan usaha yang realistis. Pinjaman sebaiknya disesuaikan dengan kebutuhan dan kemampuan membayar, bukan semata-mata karena dana tersedia.
Pembiayaan yang berjalan bersama pemberdayaan
Pendekatan pembiayaan dan pendampingan memang menjadi hal yang dikedepankan PNM melalui program Mekaar.
Direktur Utama PT PNM, Kindaris, menjelaskan bahwa peran perusahaan tidak berhenti pada penyaluran modal kepada nasabah.
“PNM kuat di pemberdayaan. Jadi, kami tidak hanya memberikan bantuan dari sisi permodalan, tetapi juga pemberdayaan dan pendampingan secara bersamaan,” kata Kindaris.
Melalui Mekaar, PNM memberikan pembiayaan kepada perempuan prasejahtera yang memiliki kemauan untuk berusaha.
Salah satu karakteristik program ini adalah pembiayaan tanpa agunan fisik dengan kelompok nasabah dan tanggung jawab bersama sebagai bagian dari mekanisme pengelolaannya.
Kindaris menjelaskan, kelompok Mekaar terbentuk dari masyarakat, bukan semata-mata dibentuk oleh PNM.
Para anggota saling mengenal dan terlibat dalam pemilihan anggota kelompok. Mekanisme tersebut menjadi bagian dari upaya PNM dalam mengelola risiko pembiayaan.
Di samping itu, pemberdayaan diberikan untuk mendukung kemampuan nasabah dalam menjalankan usaha. Dengan demikian, pembiayaan diharapkan tidak hanya membantu memenuhi kebutuhan modal dalam jangka pendek, tetapi juga mendorong perkembangan usaha.
Pendekatan tersebut turut diterapkan ketika nasabah menghadapi bencana. Menurut Kindaris, PNM memiliki tahapan penanganan yang mencakup relaksasi pembiayaan, dukungan modal dan pendampingan ketika usaha mulai dapat dijalankan kembali, serta pemulihan psikologis.
Dalam kasus Yuni di Kabupaten Agam, pendampingan psikologis menjadi bagian awal dari pemulihan. Setelah itu, dukungan untuk kembali menjalankan usaha dapat diberikan sesuai kebutuhan dan kondisi di lapangan.
“Ketika ada bencana, kami melakukan relaksasi. Kemudian, ketika sudah ada kemungkinan untuk berusaha, pembiayaan mulai masuk, termasuk pemberdayaan dan pendampingannya,” ujar Kindaris.
Ia menegaskan, penanganan tersebut tidak hanya ditujukan kepada nasabah, tetapi juga memperhatikan kondisi karyawan PNM yang turut terdampak bencana.
Bagi Yuni, perhatian tersebut memberinya dorongan untuk kembali memikirkan usaha dan kebutuhan keluarganya. Ia ingin kembali memiliki penghasilan agar dapat menyekolahkan anak-anaknya dan membangun kehidupan yang lebih baik setelah bencana.
Sementara itu, Meinani terus mengandalkan usaha dagangnya untuk membantu memenuhi kebutuhan keluarga, termasuk mendukung pendidikan anak-anaknya.
Pengalaman keduanya memperlihatkan bahwa jalan keluar dari kesulitan ekonomi tidak selalu datang dalam bentuk modal yang besar. Akses pembiayaan yang sesuai kebutuhan, disertai pendampingan dan perencanaan yang matang, dapat menjadi bagian dari proses membangun kembali penghidupan.
Simak kisah lengkap perjuangan Yuni Efnita dan Meinani memanfaatkan pinjaman sehat dalam tayangan Gaspol feat. PNM di kanal YouTube Kompas.com.